درآمد صرافی ارز دیجیتال فقط کارمزد خرید و فروش نیست. صرافی یک کسبوکار عملیاتی است که باید هزینهٔ زیرساخت، نگهداری کیف پول، پشتیبانی، کنترل ریسک و تأمین نقدینگی را از درآمد واقعی خود پوشش دهد. تعداد ثبتنامها یا حجم معاملهٔ نمایشدادهشده بهتنهایی نمیگوید این کسبوکار سودآور است. اگر برای راهاندازی پلتفرم صرافی ارز دیجیتال آریا برنامهریزی میکنید، بهتر است پیش از انتخاب امکانات، مدل درآمد و هزینه را روی کاغذ مشخص کنید.
این راهنما برای مدیر کسبوکار، سرمایهگذار و تیم محصول نوشته شده است. ابتدا منابع درآمد را جدا میکنیم، سپس با یک مثال کاملاً فرضی نقطهٔ سربهسر را حساب میکنیم و در پایان به چکلیست طراحی محصول و گزارش مالی میرسیم. اعداد مثال، تعرفهٔ آریا یا پیشبینی بازار نیستند؛ هدف آنها نشاندادن روش محاسبه است. خرید نرمافزار، جذب کاربر و دریافت مجوزهای لازم نیز سه موضوع مستقلاند و نباید موفقیت در یکی را تضمین موفقیت در دو مورد دیگر دانست.
درآمد صرافی ارز دیجیتال از کجا میآید؟
پاسخ به مدل کسبوکار وابسته است. در بازار مبتنی بر دفتر سفارش، کاربران سفارش خرید و فروش ثبت میکنند و پلتفرم بابت اجرای معامله کارمزد میگیرد. در فروش مستقیم یا OTC، مجموعه ممکن است خودش طرف معامله باشد و بخشی از درآمد از اختلاف قیمت خرید و فروش حاصل شود. در مدل P2P، پلتفرم میتواند واسطهٔ ثبت آگهی، تطبیق معامله یا نگهداری مشروط دارایی باشد. این مدلها ممکن است در یک محصول کنار هم قرار بگیرند، اما حسابداری و ریسک هرکدام باید جدا دیده شود.
اشتباه رایج این است که تمام پول دریافتی از مشتری درآمد نامیده شود. اصل مبلغ خرید رمزارز، موجودی کاربران، مبلغی که برای پوشش معامله به تأمینکننده پرداخت میشود و هزینهٔ شبکه، بسته به ساختار قرارداد و حسابداری، ماهیت یکسانی ندارند. مدیر محصول باید از ابتدا با مسئول مالی روشن کند چه مبلغی درآمد خدمات است، چه مبلغی بدهی به کاربر و چه مبلغی هزینهٔ مستقیم معامله. گزارش پنل زمانی قابل اعتماد است که این طبقهبندی در دفترکل هم منعکس شود.
۱. کارمزد معاملات اسپات: میکر، تیکر و سطحبندی
میکر معمولاً سفارشی است که به دفتر سفارش نقدینگی اضافه میکند و تیکر سفارش موجود را اجرا میکند. در یک بازار، نرخ این دو میتواند متفاوت باشد. مستندات موتور تطبیق Coinbase نمونهای از قواعد اجرای سفارش و رفتار دفتر سفارش را توضیح میدهد. این منبع برای فهم سازوکار فنی است؛ نرخها و امکانات یک صرافی دیگر، تعهد محصول آریا محسوب نمیشود.
برای برآورد درآمد، حجم معاملهٔ واقعی و نرخ مؤثر را به کار ببرید. اگر یک معاملهٔ یکمیلیونتومانی بین خریدار و فروشنده انجام شود، نباید ارزش همان معامله را بیدلیل دو میلیون تومان در نظر گرفت. در عوض، کارمزد هر طرف را طبق قرارداد جدا محاسبه کنید. فرمول ساده این است: درآمد کارمزد برابر مجموع ارزش معاملات ضربدر مجموع نرخ مؤثر طرفهای مشمول کارمزد است. اگر تخفیف حجمی یا معافیت بازارساز دارید، نرخ مؤثر با نرخ تبلیغاتی صفحهٔ تعرفه یکسان نخواهد بود.
سطحبندی میتواند براساس حجم معتبر دورهٔ گذشته باشد، اما قواعد باید شفاف باشند: کدام بازارها محاسبه میشوند، تبدیل ارزش چگونه انجام میشود، زمان تغییر سطح چه موقع است و تخفیف چگونه ثبت میشود؟ یک نرخ پایه با تخفیفهای پراکنده ممکن است پیشبینی مالی را دشوار کند. بهتر است گزارش ماهانه علاوه بر حجم، درآمد ناخالص، تخفیف و درآمد خالص کارمزد را نشان دهد تا اثر هر کمپین قابل سنجش باشد.
۲. اسپرد در تبدیل آنی و معاملات OTC
اسپرد اختلاف قیمت خرید و فروش است. فرض کنید در یک مثال آموزشی، پلتفرم دارایی را از تأمینکننده با قیمت ۱۰۰ واحد تهیه میکند و با قیمت ۱۰۱ واحد به مشتری میفروشد. اختلاف یک واحد، پیش از محاسبهٔ کارمزد تأمینکننده، جابهجایی قیمت، هزینهٔ تسویه و پوشش ریسک است. بنابراین اسپرد اعلامی را نباید معادل سود خالص دانست. در بازار پرنوسان ممکن است قیمت تأمین دارایی بین نمایش پیشنهاد و اجرای معامله تغییر کند و بخشی از این حاشیه را از بین ببرد.
در طراحی تبدیل آنی، زمان اعتبار قیمت، سقف حجم، حداقل سفارش، شرایط لغو و رفتار هنگام قطع سرویس قیمت باید مشخص باشند. پیشنهاد بدون زمان انقضا میتواند برای کسبوکار تعهد نامحدود ایجاد کند. از سوی دیگر، قیمت غیرشفاف اعتماد کاربر را کم میکند. روی صفحهٔ تأیید، مقدار دریافتی، مبلغ پرداختی و هزینههای قابل مشاهده را به روشنی نشان دهید. برای شناخت تفاوت مدلها، مقالهٔ انواع صرافی P2P و OTC را هم بخوانید.
۳. خدمات برداشت و هزینهٔ واقعی شبکه
مبلغ برداشت ممکن است شامل هزینهٔ شبکه و هزینهٔ خدمت باشد. کارمزد شبکه معمولاً هزینهای متغیر است که به شرایط همان شبکه و شیوهٔ ارسال تراکنش بستگی دارد. اگر تمام مبلغ دریافتی بابت برداشت را درآمد حساب کنید و هزینهٔ شبکه را فراموش کنید، حاشیهٔ سود بیش از واقعیت نمایش داده میشود. برای هر شبکه، مبلغ دریافتی، مبلغ پرداختشده روی زنجیره، تعداد برداشتها و اختلاف این دو باید قابل گزارش باشد.
برداشت گروهی، مدیریت موجودی کیف پول گرم و تنظیمات عملیاتی میتوانند روی هزینه اثر بگذارند، ولی کاهش هزینه نباید به تأخیر نامشخص یا اختلال خدمت منجر شود. پیش از راهاندازی، سناریوهای شلوغی شبکه، کمبود دارایی کارمزد و شکست تراکنش را آزمایش کنید. برای تتر نیز شبکهٔ انتخابشده اهمیت دارد؛ نام یک دارایی بهتنهایی مشخصکنندهٔ مسیر انتقال نیست. کاربر باید پیش از تأیید برداشت، شبکه، کارمزد و مقدار نهایی دریافتی را ببیند.
۴. خدمات سازمانی و API؛ درآمدی وابسته به قرارداد
برخی پلتفرمها برای مشتری سازمانی، گزارش اختصاصی، دسترسی API، اتصال سامانه یا پشتیبانی با سطح خدمت مشخص ارائه میکنند. این خدمات فقط زمانی منبع درآمد قابل اتکا هستند که نیاز واقعی مشتری، هزینهٔ ارائه و حدود تعهد روشن باشد. فروش یک اشتراک سازمانی با پشتیبانی نامحدود میتواند ظاهراً درآمد بسازد، اما در عمل تمام ظرفیت تیم فنی را مصرف کند. تعریف تعداد درخواست، زمان پاسخ، ساعات پشتیبانی و دامنهٔ توسعه اهمیت بیشتری از نام جذاب بسته دارد.
در قرارداد، دسترسی خواندنی و معاملاتی را از دسترسی برداشت جدا کنید و برای مدیریت کلیدها برنامه داشته باشید. گزارش مصرف API باید بتواند مشتری پرمصرف را مشخص کند و هزینهٔ هر حساب را قابل محاسبه سازد. این بخش دربارهٔ گزینههای عمومی بازار است و به معنای وجود همهٔ این قابلیتها در هر نسخهٔ پلتفرم آریا نیست. امکانات مورد نیاز را در دمو و قرارداد خرید بررسی کنید و از فروشنده، مستندات قابلیتهای همان نسخه را بخواهید.
کدام درآمدها را نباید بدون بررسی به مدل اضافه کرد؟
کارمزد پذیرش رمزارز، تبلیغات، محصولات اهرمی، خدمات اعتبار و کسب درآمد از دارایی کاربران ممکن است در برخی کسبوکارها مطرح باشند، اما اضافهکردن آنها به جدول مالی بدون بررسی حقوقی و عملیاتی، نتیجه را گمراه میکند. یک سرویس تازهکار بهتر است نخست روی خدمت اصلی و قابل تحویل تمرکز کند. بهویژه موجودی امانی کاربران را نباید سرمایهٔ آزاد شرکت فرض کرد یا برای پوشش هزینهٔ روزمره به کار برد.
همین تفکیک دربارهٔ پاداش معرفی دوستان هم لازم است. مبلغی که برای جذب کاربر پرداخت میکنید هزینهٔ بازاریابی است، حتی اگر از کارمزد معامله کسر شود. پاداشی که به موجودی قابل برداشت تبدیل میشود میتواند تعهد مالی ایجاد کند. در گزارش رشد، تعداد حسابهای ایجادشده را کنار تعداد کاربران معاملهگر، هزینهٔ جذب و درآمد خالص همان گروه قرار دهید. کمپینی که ثبتنام زیادی دارد ولی معاملهٔ واقعی و ماندگاری ندارد، الزاماً به رشد پایدار منجر نمیشود.
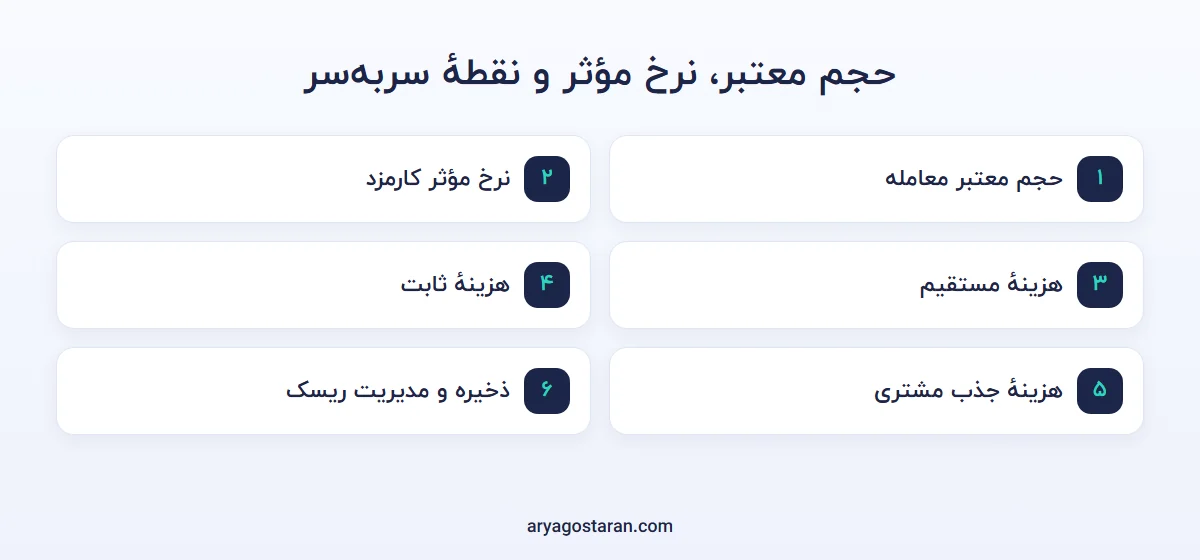
جدول درآمد، هزینه و دادهٔ مورد نیاز
بخش | دادهٔ لازم | خطای رایج |
|---|---|---|
کارمزد معامله | حجم معتبر، نرخ هر طرف، تخفیف | دو بار شمردن ارزش یک معامله |
تبدیل آنی | قیمت خرید واقعی، قیمت فروش، هزینه پوشش | یکی دانستن اسپرد و سود خالص |
برداشت | مبلغ خدمت و هزینه شبکه | درآمد دانستن تمام هزینه برداشت |
زیرساخت | سرور، ذخیرهسازی، مانیتورینگ و پشتیبان | حذف هزینهٔ بازیابی و رشد |
بازاریابی | هزینه جذب و درآمد گروه کاربران | تمرکز فقط بر ثبتنام |
عملیات | پشتیبانی، مالی، امنیت و بررسی ریسک | فرض رایگان بودن زمان تیم |
مثال فرضی محاسبهٔ نقطهٔ سربهسر صرافی
برای یک مدل آموزشی فرض کنید هزینهٔ ثابت ماهانه ۱۸۰ میلیون تومان است و میانگین مجموع کارمزد دو طرف هر معامله، پس از تخفیفها، ۰٫۲ درصد میشود. هزینهٔ متغیر مستقیم را هم ۰٫۰۵ درصد حجم معتبر در نظر بگیریم. در این حالت حاشیهٔ مشارکت برابر ۰٫۱۵ درصد است. نقطهٔ سربهسر از تقسیم هزینهٔ ثابت بر این نسبت به دست میآید: ۱۸۰ میلیون تقسیم بر ۰٫۰۰۱۵، یعنی ۱۲۰ میلیارد تومان حجم معتبر ماهانه.
در همین مثال، اگر حجم ماهانه ۸۰ میلیارد تومان باشد، درآمد کارمزد ۱۶۰ میلیون و هزینهٔ متغیر ۴۰ میلیون تومان خواهد بود. حاشیهٔ باقیمانده ۱۲۰ میلیون است و پس از کسر هزینهٔ ثابت، نتیجهٔ عملیاتی منفی ۶۰ میلیون تومان میشود. اگر حجم به ۱۶۰ میلیارد برسد، حاشیهٔ مشارکت ۲۴۰ میلیون و نتیجهٔ عملیاتی مثبت ۶۰ میلیون است. این محاسبه مالیات، هزینهٔ تأمین سرمایه یا خسارت احتمالی را پوشش نمیدهد و باید با حسابداری واقعی تکمیل شود.
مزیت این روش آن است که مدیر میتواند دربارهٔ تخفیف تصمیم دقیقتری بگیرد. اگر با یک کمپین، نرخ مؤثر کم شود، نقطهٔ سربهسر بالاتر میرود؛ حتی وقتی تعداد معاملات افزایش پیدا میکند. برای سنجش نتیجهٔ کمپین، درآمد افزوده و هزینهٔ افزوده را با هم مقایسه کنید. افزایش حجم به هر قیمت، هدف مناسبی نیست. حجمهای داخلی، آزمایشی، نامعتبر یا معاملهٔ صوری هم نباید برای زیباتر کردن گزارش مالی وارد محاسبه شوند.
تحلیل حساسیت: سه سؤال پیش از سرمایهگذاری
اول بپرسید اگر حجم معامله نصف پیشبینی باشد چه اتفاقی میافتد. هزینهٔ حقوق، امنیت و نگهداری الزاماً نصف نمیشود. دوم بررسی کنید اگر نرخ کارمزد مؤثر به دلیل رقابت کاهش یابد، چه میزان حجم بیشتری لازم است. سوم اثر افزایش هزینهٔ زیرساخت و پشتیبانی را بسنجید. یک مدل مالی خوب فقط سناریوی خوشبینانه ندارد؛ سناریوی پایه و فشار را نیز نشان میدهد و برای هرکدام نقدینگی لازم و مدت دوام کسبوکار را محاسبه میکند.
بهتر است این مدل را در یک فایل ساده و قابل بازبینی بسازید. ورودیها شامل کاربران فعال معاملهگر، متوسط حجم ماهانهٔ هر کاربر، نرخ مؤثر، هزینهٔ مستقیم هر معامله، هزینهٔ ثابت و بودجهٔ جذب باشند. فرمولها باید از ورودیها جدا شوند. اگر برای رسیدن به سود لازم است هر کاربر جدید چندین برابر کاربران فعلی معامله کند، این فرض باید دلیل داشته باشد. هیچ عددی را فقط برای مثبت شدن سلول سود تغییر ندهید.
زیرساخت و نقدینگی چگونه حاشیهٔ سود را تغییر میدهند؟
صرافی فقط یک وبسایت روی هاست نیست. پردازش سفارش، دفترکل، اتصال به شبکهها، نگهداری کلید و بازیابی اطلاعات نیازهای متفاوتی دارند. برای انتخاب سرور، بار واقعی و نوع معماری را بررسی کنید و مقالهٔ سرور مورد نیاز راهاندازی صرافی را بخوانید. هزینهٔ نسخهٔ پشتیبان، آزمون بازیابی و مانیتورینگ را نیز داخل بودجه بگذارید؛ هزینهٔ خرابی فقط اجارهٔ سرور جایگزین نیست.
نقدینگی هم با تعداد بازارهای نمایشدادهشده برابر نیست. عمق سفارش، فاصلهٔ قیمت خرید و فروش، لغزش و امکان اجرای سفارش در حجم مورد نیاز باید بررسی شوند. تأمین نقدینگی میتواند قرارداد، موجودی یا اتصال بیرونی لازم داشته باشد و هرکدام هزینه و ریسک دارند. پیش از افتتاح بازارهای متعدد، از تیم بخواهید برای یک بازار منتخب، اجرای سفارش کوچک و بزرگ را در شرایط عادی و قطع تأمینکننده نشان دهد. راهنمای نقدینگی صرافی مکمل این بخش است.
چکلیست پنل مدیریت برای گزارش درآمد قابل اتکا
در دمو، یک روز فرضی را از ثبت سفارش تا گزارش پایان روز دنبال کنید. برای هر معامله باید شناسه، ارزش، نرخ کارمزد، کارمزد واقعی، تخفیف و وضعیت نهایی قابل ردیابی باشد. گزارش درآمد نباید معاملات لغوشده را اجراشده حساب کند. برداشت شکستخورده نیز نباید به اشتباه هزینهٔ شبکهٔ قطعی بسازد. امکان تطبیق گزارش با دفترکل و خروجی مالی، از نمودارهای رنگی مهمتر است.
تفکیک موجودی کاربران از منابع متعلق به شرکت و تطبیق روزانهٔ ماندهها.
نمایش درآمد خالص کارمزد به تفکیک بازار، نوع سفارش و دوره.
ثبت تاریخچهٔ تغییر تعرفه، تخفیف و تنظیمات با نام مسئول تغییر.
تفکیک هزینهٔ برداشت از هزینهٔ واقعی پرداختشده به شبکه.
خروجی قابل بازبینی برای مالی، پشتیبانی و بررسی اختلاف مشتری.
تعریف دسترسی مسئول مالی بدون اعطای مجوز غیرضروری برداشت.
پس از راهاندازی هم یک گزارش مدیریتی ثابت تهیه کنید: حجم معتبر، تعداد کاربران فعال، درآمد هر کاربر، نرخ مؤثر، هزینهٔ مستقیم، هزینهٔ جذب، درخواستهای پشتیبانی و رخدادهای عملیاتی. تعریف شاخصها را هر ماه تغییر ندهید. اگر تعریف عوض شد، تاریخ و علت تغییر را ثبت کنید تا رشد ناشی از تغییر فرمول با رشد واقعی اشتباه نشود. امکان پاسخدادن به پرسش «چرا سود این ماه کم شد؟» معیار خوبی برای کیفیت گزارش است.
پرسشهای متداول دربارهٔ درآمد صرافی
آیا خرید اسکریپت صرافی درآمد را تضمین میکند؟
خیر. نرمافزار ابزار اجرای کسبوکار است. درآمد به تقاضای واقعی، کیفیت خدمت، نقدینگی، جذب و نگهداری مشتری و هزینهٔ عملیات وابسته است. امکانات، مالکیت و پشتیبانی نسخهٔ خریداریشده را در قرارداد بررسی کنید.
برای محاسبهٔ درآمد باید حجم معامله را دو بار حساب کرد؟
ارزش یک معامله را یک بار ثبت کنید و کارمزد هر طرف را جدا محاسبه کنید. اگر نرخ مجموع دو طرف به کار میرود، دوباره دو برابر کردن حجم باعث بیشبرآورد درآمد میشود.
آیا کارمزد برداشت همان سود صرافی است؟
خیر. هزینهٔ شبکه و سایر هزینههای مستقیم باید از مبلغ دریافتی تفکیک شوند. اختلاف باقیمانده نیز پیش از کسر هزینههای عمومی، سود خالص شرکت نیست.
برای صرافی تازهکار کدام شاخص مهمتر است؟
حاشیهٔ مشارکت و دوام نقدی را کنار کاربران فعال و حجم معتبر بررسی کنید. هیچ شاخص واحدی، بهخصوص تعداد ثبتنام، بهتنهایی وضعیت کسبوکار را توضیح نمیدهد.
قدم بعدی برای انتخاب پلتفرم
یک فایل مالی با سناریوی پایه و فشار بسازید، سپس فهرست قابلیتهای ضروری را از روی همان مدل استخراج کنید. در جلسهٔ دمو، گزارش کارمزد، تطبیق دفترکل، مدیریت برداشت و رفتار هنگام اختلال را ببینید. برای بررسی امکانات و انتخاب نسخهٔ مناسب، به صفحهٔ پلتفرم صرافی ارز دیجیتال آریا مراجعه کنید یا با آریا گستران به شمارهٔ ۰۵۱۹۱۰۰۲۶۴۱ تماس بگیرید. تصمیم خرید را براساس نیاز، دمو و قرارداد بگیرید و پیشبینی سود را با فرضهای مستند بسنجید.